มีหลายคนสงสัยว่าการติดเครดิตบูโร หรือโดน Blacklist แล้วมีประวัติในระบบแล้ว ยังจะสามารถยื่นกู้เงินซื้อบ้านได้อีกไหม เป็นแบบนี้แล้วจะมีธนาคารไหนปล่อยสินเชื่อให้หรือเปล่า คำถามยอดฮิตที่หลายคนสงสัย วันนี้มีคำตอบมาบอกกันแล้ว
เคยสงสัยกันไหมว่าเวลาขอสินเชื่อกู้ซื้อบ้าน ทำไมบางคนถึงกู้ผ่านได้ง่าย ๆ สบาย ๆ ต่างกับบางคนที่ไม่ว่าจะยื่นกี่แบงก์ต่อกี่แบงก์ ก็ยังไม่ผ่านสักที บ้างก็บอกว่าเพราะ "ติดเครดิตบูโร" ยังไงล่ะ ถึงได้กู้ซื้อบ้านไม่ผ่าน ซึ่งจะเป็นความจริงหรือเปล่านั้น ไทยโฮมทาวน์ ได้จัดทำค้นหาข้อมูล เพื่อเคลียร์ข้อสงสัยเรื่องนี้ให้ทุกคนได้เข้าใจกันชัด ๆ
เครดิตบูโร คืออะไร
เริ่มแรกมารู้จัก เครดิตบูโร หรือ บริษัท ข้อมูลเครดิตแห่งชาติ จำกัด กันก่อน โดยเครดิตบูโรมีหน้าที่คอยเก็บประวัติข้อมูลธุรกรรมทางการเงิน ด้านสินเชื่อของเรา ไม่ว่าจะเป็นบัตรเครดิต บัตรกดเงินสด ผ่อนบ้าน ผ่อนรถ ทั้งประวัติที่ดีและไม่ดีไว้ทั้งหมด เพื่อเป็นข้อมูลให้ธนาคารมาตรวจสอบพฤติกรรมการใช้เงินของผู้ขอกู้ สำหรับพิจารณาปล่อยสินเชื่อนั่นเอง

โดยจะมีการเก็บข้อมูลย้อนหลัง 36 เดือน เพื่อแสดงออกมาเป็นรายงานข้อมูลเครดิต ที่จะบอกประวัติการชำระหนี้ และข้อมูลสถานะบัญชีในปัจจุบันว่าเป็นอย่างไร โดยมีตัวเลขกำกับอยู่ ซึ่งแต่ละตัวเลขมีความหมาย ดังนี้
10 : ปกติ หมายความว่า บัญชีนี้มีการชำระสินเชื่อตามปกติ จ่ายครบ จ่ายตรงตามเงื่อนไข ไม่มียอดค้างชำระหรือค้างชำระไม่เกิน 30 วัน
11 : ปิดบัญชี หมายความว่า สินเชื่อบัญชีนี้ได้มีการปิดบัญชีเรียบร้อยแล้ว ไม่มีหนี้ค้าง
12 : พักชำระหนี้ ตามนโยบายรัฐ หมายความว่า ที่ผ่านมาเคยมียอดค้างชำระ แต่ตอนนี้เข้าโครงการพักชำระหนี้ตามนโยบายรัฐ จึงทำให้สถานะไม่เป็นการค้างชำระ
20 : หนี้ค้างชำระเกิน 90 วัน หมายความว่า เคยค้างชำระในอดีต และปัจจุบันก็ยังค้างอยู่ ซึ่งเป็นสถานะที่เป็นผลลบต่อตัวผู้เป็นลูกหนี้เจ้าของบัญชีนี้
ติดเครดิตบูโร กู้ซื้อบ้านได้ไหม
อย่างที่บอกไปคือ เครดิตบูโร มีหน้าที่รวบรวมประวัติการทำธุรกรรมการเงินของเรา ทำให้ในระบบเครดิตบูโรจะบอกเพียงสถานะบัญชีเท่านั้นว่าเป็นอย่างไร ซึ่งจะไม่มีการระบุคำว่า "Blacklist" หรือ "ติดเครดิตบูโร" ลงไปในระบบ แต่การติด "Blacklist" ที่หลายคนเข้าใจกันนั้น จะมาจากธนาคารต่าง ๆ เป็นคนกำหนดจากการที่เราผิดนัดชำระหนี้ เพราะฉะนั้น การปล่อยสินเชื่ออะไรก็ตามแต่ จึงขึ้นอยู่กับการพิจารณาของธนาคารนั้น ๆ ที่เราไปขอกู้ โดยจะใช้ข้อมูลเครดิตเป็นส่วนประกอบในการพิจารณาเท่านั้น ซึ่งก็แน่นอนว่าถ้าเราโดน Blacklist จากธนาคาร โอกาสที่จะกู้บ้านผ่านก็คงยากเต็มที
ทั้งนี้ ธนาคารจะนำข้อมูลการชำระหนี้ที่เครดิตบูโรรวบรวม ไปแบ่งเกรดผู้ขอสินเชื่อออกเป็นกลุ่มต่าง ๆ ที่เรียกว่า "NCB Grade" หรือข้อมูลเครดิต ตามนี้
A : หนี้ปกติ
A- : หนี้ปกติ
B : เคยค้างชำระหนี้
C : หนี้ที่ต้องใส่ใจเป็นพิเศษ
D : หนี้มีปัญหา
Un : ลูกค้าใหม่ ข้อมูลไม่เพียงพอ
U01 : ค้างชำระหนี้งวดสุดท้าย 1 งวด
00 : ไม่พบข้อมูลเครดิต

ข้อมูลเครดิตแบบไหน เสี่ยงที่จะกู้บ้านไม่ผ่าน
สำหรับข้อมูลเครดิตที่มีปัญหาต่อการกู้บ้านจะมี 2 กลุ่มด้วยกัน คือ
1. ค้างชำระหนี้ : C, D, U01
แน่นอนว่าถ้าเราเคยมีประวัติค้างชำระหนี้ แม้จะเป็นเพียงงวดเดียวก็ตาม นั่นหมายถึงว่า เรามีความเสี่ยงที่จะผิดนัดชำระหนี้อีกครั้งก็เป็นได้ จึงทำให้ธนาคารหลายแห่งเลี่ยงที่จะอนุมัติสินเชื่อกับกลุ่มนี้ เพื่อป้องกันปัญหาที่อาจจะตามมาในอนาคต
2. ข้อมูลเครดิตไม่เพียงพอ : Un, 00
หลายคนอาจจะคิดว่าการไม่เคยเป็นหนี้เลย คือสิ่งที่ดีที่สุด แต่คงไม่ใช่กับการอนุมัติสินเชื่อบ้าน เพราะจะทำให้ธนาคาร พิจารณาได้ยากว่าคุณเป็นลูกหนี้ที่ดีหรือไม่ เนื่องจากไม่มีข้อมูลในอดีตอะไรมาประกอบเลย หรือที่เขาเรียกกันว่า เป็นคนไม่มีเครดิตนั่นเอง ซึ่งเป็นสิ่งที่จำเป็นมาก ๆ กับการขอสินเชื่อที่มีมูลค่าสูง ๆ แบบนี้
อยากกู้บ้าน แต่ข้อมูลเครดิตไม่ดี ต้องทำยังไง
หากข้อมูลเครดิตของเรามีความเสี่ยงที่จะกู้บ้านไม่ผ่าน ด้วยเหตุผล "ค้างชำระหนี้" วิธีการที่แนะนำคือ ให้กลับไปชำระหนี้ที่ค้างไว้ หรือจะชำระให้ถึงยอดชำระขั้นต่ำก็ยังดี เพื่อที่จะทำให้บัญชีกลับคืนสู่สถานะปกติ และหากชำระอย่างปกติต่อเนื่องกันหลายงวด ๆ ก็จะทำให้มีโอกาสมากขึ้น ที่จะได้รับการอนุมัติสินเชื่อจากธนาคาร เพราะเครดิตบูโรจะแสดงข้อมูลของเราให้ธนาคารรู้ย้อนหลังเพียง 3 ปีเท่านั้น แล้วข้อมูลใหม่จะเข้ามาแทนที่ข้อมูลเดิมนั่นเอง
ส่วนกรณี "ข้อมูลเครดิตไม่เพียงพอ" ก็ควรจะต้องเริ่มสร้างข้อมูลเครดิตขึ้นมาก่อน โดยอาจจะเป็นการขอสินเชื่อที่มีมูลค่าไม่สูงมาก เช่น บัตรเครดิต เป็นต้น แล้วชำระเต็มจำนวนให้ตรงเวลาอย่างสม่ำเสมอ เพื่อเป็นการสร้างเครดิตที่ดีให้กับตัวเอง นอกจากนี้ อาจจะใช้วิธีกู้ร่วมกับผู้กู้ที่มี NCB Grade สูง ๆ เพื่อเพิ่มโอกาสในการได้รับอนุมัติสินเชื่อจากธนาคาร
ตรวจสอบเครดิตบูโร ได้ที่ไหนบ้าง อย่างไร
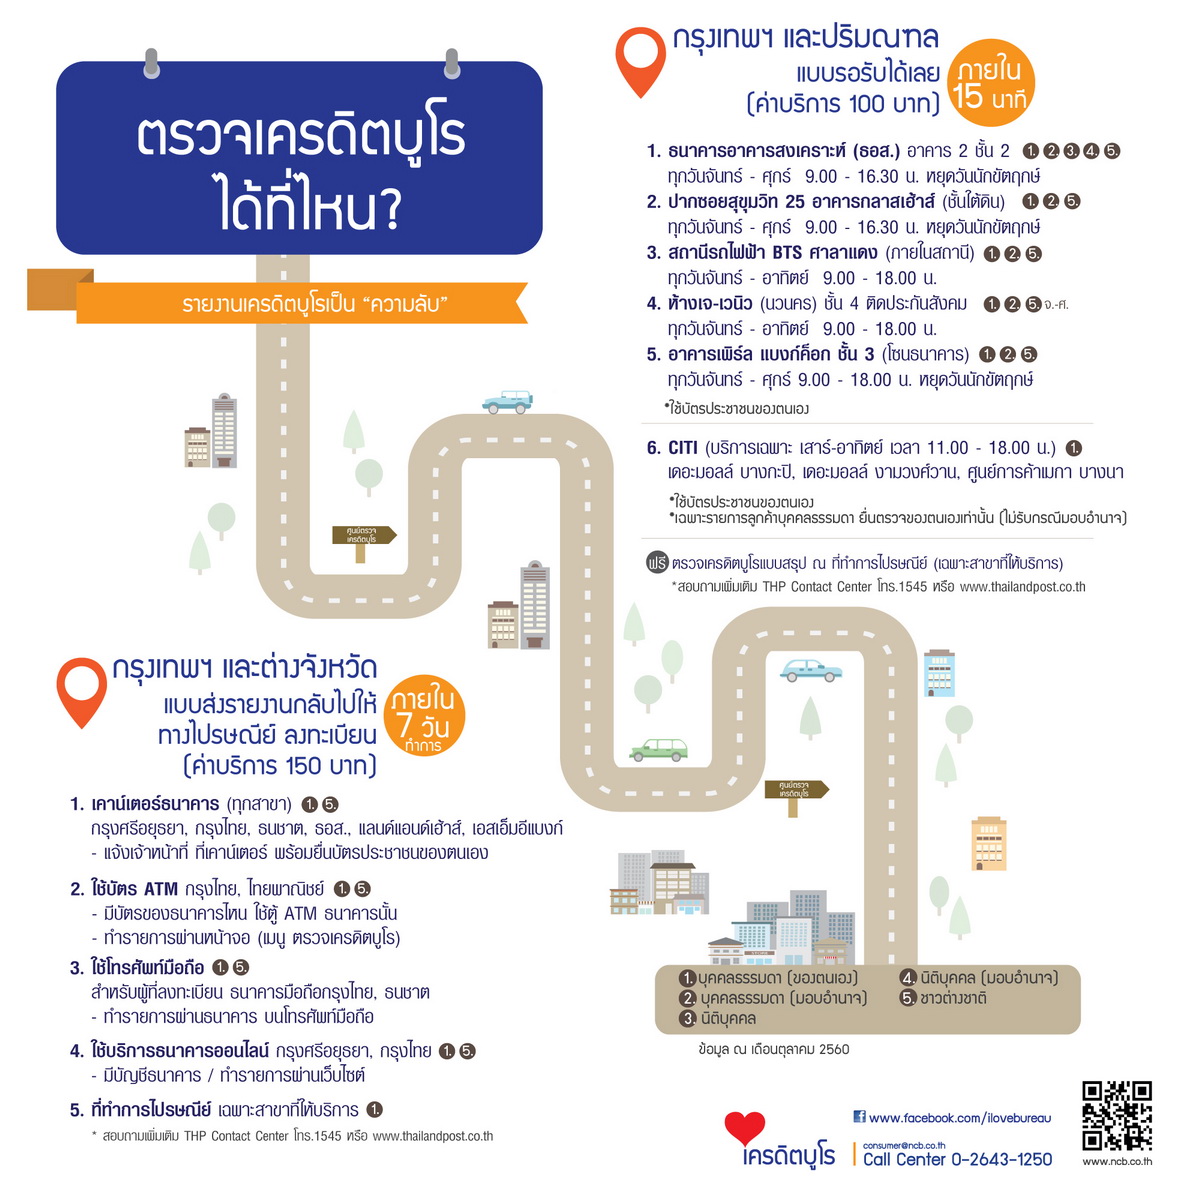
ใครที่อยากเช็กข้อมูลเครดิตของตัวเอง สามารถขอดูประวัติเครดิตบูโรย้อนหลังด้วยวิธีง่าย ๆ เพียงเตรียมบัตรประจำตัวประชาชน ไปยื่นแล้วรอรับผลได้เลยภายใน 15 นาที (ค่าบริการ 100 บาท) ตามจุดต่าง ๆ ดังนี้

คลิกดูรูปภาพใหญ่
กรุงเทพฯ และปริมณฑล แบบรอรับได้เลย
ค่าบริการ 100 บาท ภายใน 15 นาที
►ใช้บัตรประชาชนของตนเอง
1.ธนาคารอาคารสงเคราะห์ (ธอส.) อาคาร 2 ชั้น 2
ทุกวันจันทร์ – ศุกร์ 09.00 – 16.30 น. หยุดวันนักขัตฤกษ์
– บริการตรวจบุคคลธรรมดา (ของตนเอง) , บุคคลธรรมดา (มอบอำนาจ) , นิติบุคคล , นิติบุคคล (มอบอำนาจ) และ ชาวต่างชาติ
2. ปากซอยสุขุมวิท 25 อาคารกลาสเฮ้าส์ (ชั้นใต้ดิน)
ทุกวันจันทร์ – ศุกร์ 09.00 – 16.30 น. หยุดวันนักขัตฤกษ์
– บริการตรวจบุคคลธรรมดา (ของตนเอง) , บุคคลธรรมดา (มอบอำนาจ) และ ชาวต่างชาติ
3. สถานีรถไฟฟ้า BTS ศาลาแดง (ภายในสถานี)
ทุกวันจันทร์ – อาทิตย์ 09.00 – 18.00 น.
– บริการตรวจบุคคลธรรมดา (ของตนเอง) , บุคคลธรรมดา (มอบอำนาจ) และ ชาวต่างชาติ
4. ห้างเจ-เวนิว (นวนคร) ชั้น 4 ติดประกันสังคม
ทุกวันจันทร์ – อาทิตย์ 09.00 – 18.00 น.
– บริการตรวจบุคคลธรรมดา (ของตนเอง) , บุคคลธรรมดา (มอบอำนาจ) และ ชาวต่างชาติ (เฉพาะวันจันทร์-ศุกร์)
5. อาคารเพิร์ล แบงก์ค็อก ชั้น 3 (โซนธนาคาร)
ทุกวันจันทร์ – ศุกร์ 9.00 – 18.00 น. หยุดวันนักขัตฤกษ์
– บริการตรวจบุคคลธรรมดา (ของตนเอง) , บุคคลธรรมดา (มอบอำนาจ) และ ชาวต่างชาติ
6. CITI เดอะมอลล์ บางกะปิ, เดอะมอลล์ งามวงศ์วาน, ศูนย์การค้าเมกา บางนา
บริการเฉพาะ เสาร์-อาทิตย์ เวลา 11.00 – 18.00 น.
– เฉพาะรายการลูกค้าบุคคลธรรมดา ยื่นตรวจของตนเองเท่านั้น (ไม่รับกรณีมอบอำนาจ)
ฟรี..ตรวจเครดิตบูโรแบบสรุป ณ ที่ทำการไปรษณีย์ (เฉพาะสาขาที่ให้บริการ)
กรุงเทพฯ และต่างจังหวัด แบบส่งรายงานกลับไปให้ทางไปรษณีย์
ลงทะเบียน (ค่าบริการ 150 บาท) ภายใน 7 วันทำการ
1. เคาน์เตอร์ธนาคาร (ทุกสาขา)
กรุงศรีอยุธยา, กรุงไทย, ธนชาต, ธอส., แลนด์แอนด์เฮ้าส์ , เอสเอ็มอีแบงก์
– แจ้งเจ้าหน้าที่ ที่เคาน์เตอร์ พร้อมยื่นบัตรประชาชนของตนเอง
2. ใช้บัตร ATM กรุงไทย, ไทยพาณิชย์
– มีบัตรของธนาคารไหน ใช้ตู้ ATM ธนาคารนั้น
– ทำรายการผ่านหน้าจอ (เมนู ตรวจเครดิตบูโร)
3. ใช้โทรศัพท์มือถือ สำหรับผู้ที่ลงทะเบียน ธนาคารมือถือกรุงไทย, ธนชาต
– ทำรายการผ่านธนาคาร บนโทรศัพท์มือถือ
4. ใช้บริการธนาคารออนไลน์ กรุงศรีอยุธยา, กรุงไทย
– มีบัญชีธนาคาร / ทำรายการผ่านเว็บไซต์
5. ที่ทำการไปรษณีย์ เฉพาะสาขาที่ให้บริการ
ตรวจสอบสาขาไปรษณีย์ที่ให้บริการ >> คลิก <<
ขั้นตอนการตรวจเครดิตบูโรของตนเอง ณ ที่ทำการบริษัท : ศูนย์เครดิตบูโร
ตามพระราชบัญญัติการประกอบธุรกิจข้อมูลเครดิต พ.ศ. 2545 มาตรา 25 เพื่อประโยชน์ในการคุ้มครองให้ความเป็นธรรมแก่เจ้าของข้อมูลให้เจ้าของข้อมูล มีสิทธิที่จะตรวจสอบข้อมูลของตน โดยบริษัท ข้อมูลเครดิตแห่งชาติ จำกัด มีความยินดีที่ให้ท่านตรวจสอบข้อมูล ดังนี้
ณ ที่ทำการบริษัท (ศูนย์ตรวจเครดิตบูโร) มีขั้นตอนดังนี้
1. เจ้าของข้อมูลมาติดต่อด้วยตนเอง แสดงเอกสารหลักฐาน ดังนี้
กรณีบุคคลธรรมดา
กรณีนิติบุคคล
-
สำเนาหนังสือรับรองของนิติบุคคล ที่รับรองไว้ไม่เกิน 3 เดือน และลงนามรับรองความถูกต้องโดยกรรมการผู้มีอำนาจ
-
สำเนาบัตรประจำตัวประชาชน หรือสำเนาหนังสือเดินทางของกรรมการผู้มีอำนาจ และลงนามรับรองความถูกต้อง พร้อมตัวจริงนำมาแสดง
-
ตราประทับของนิติบุคคล (ถ้ามี) เพื่อใช้ประกอบการยื่นขอคำขอตรวจสอบข้อมูลเครดิต
2. เจ้าของข้อมูลมอบอำนาจให้บุคคลอื่นมาดำเนินการแทน แสดงเอกสารหลักฐาน ดังนี้
กรณีบุคคลธรรมดา
-
หนังสือมอบอำนาจบุคคลธรรมดา กรอกรายละเอียดและลงนามให้สมบูรณ์ครบถ้วน
-
สำเนาบัตรประจำตัวประชาชนของผู้มอบอำนาจ และลงนามรับรองความถูกต้อง พร้อมตัวจริงมาแสดง
-
สำเนาบัตรประจำตัวประชาชนของผู้รับมอบอำนาจ และลงนามรับรองความถูกต้อง พร้อมตัวจริงมาแสดง
กรณีนิติบุคคล
-
หนังสือมอบอำนาจนิติบุคคล กรอกรายละเอียดและลงนามให้สมบูรณ์ครบถ้วน
-
สำเนาหนังสือรับรองของนิติบุคคล ที่รับรองไว้ไม้เกิน 3 เดือน และลงนามรับรองความถูกต้องโดยกรรมการผู้มีอำนาจประทับตราของนิติบุคคล (ถ้ามี)
-
สำเนาบัตรประจำตัวประชาชน หรือสำเนาหนังสือเดินทางของกรรมการผู้มีอำนาจลงนาม และลงนามรับรองความถูกต้องพร้อมตัวจริงนำมาแสดง
-
สำเนาบัตรประจำตัวประชาชน หรือสำเนาหนังสือเดินทางของผู้รับมอบอำนาจ และลงนามรับรองความถูกต้องพร้อมตัวจริงนำมาแสดง
*** ยื่นเอกสารในข้อ 1 และชำระค่าธรรมเนียมในการตรวจสอบข้อมูลเครติดต่อเจ้าหน้าที่ของบริษัท
*** เจ้าของข้อมูลสามารถขอรับรายงานภายในวันยื่นคำขอ หรือยื่นความจำนงให้จัดส่งรายงานทางไปรษณีย์ลงทะเบียน (กรณีให้จัดส่งทางไปรษณีย์ลงทะเบียน ฉบับละ 20 บาท)
ใครที่กำลังวางแผนจะกู้บ้านอยู่ละก็ อยากฝากไว้ว่าการจะขอสินเชื่อผ่านหรือไม่นั้น เครดิตบูโรไม่ใช่สิ่งเดียวที่ธนาคารใช้พิจารณา แต่ยังมีอีกหลายปัจจัยเลยที่นำมาดูร่วมกัน เช่น หน้าที่การงาน รายได้ต่อเดือนเมื่อเทียบกับภาระหนี้สิน เงินออมในบัญชีธนาคาร หรือหลักทรัพย์ค้ำประกัน เป็นต้น แต่ถึงอย่างนั้นการรักษาประวัติเครดิตของเราไว้ให้ดี ก็เป็นสิ่งสำคัญที่ช่วยเพิ่มโอกาสในการขอสินเชื่อบ้าน
 ฝากประกาศใหม่
 สมัครสมาชิก
 เข้าระบบสมาชิก

 สำนักงาน


 ธอส.จัดสินเชื่อปลูกสร้างที่อยู่อาศัย บนที่ดินของตนเอง ปี 2569
 สินเชื่อกรุงไทยบ้านแลกเงิน วงเงินกู้สูงสุด 20 ล้าน ดอกเบี้ยคงที่ 3 ปี เริ่มต้นปีแรก 4.99% ต่อปี
 ธอส. "สินเชื่อบ้าน Premier Home" อัตราดอกเบี้ยปีแรกเพียง 1.79%
 สานฝันคนอยากมีบ้านกับสินเชื่อบ้านกรุงไทย ดอกเบี้ยบ้านต่ำ ผ่อนนาน
 รีไฟแนนซ์บ้าน ทางเลือกสำหรับคนฉลาดใช้เงินกับข้อเสนอสุดพิเศษจากกรุงไทย
 สินเชื่อบ้านดอกเบี้ยต่ำกรุงไทย มีบ้านไม่ใช่เรื่องยากเอาใจคนอยากมีบ้าน
 ปิดหนี้บ้านให้จบไว รีไฟแนนซ์บ้านกรุงไทย ดอกเบี้ยเริ่มต้น 1.99% ต่อปี
 สินเชื่อส่วนบุคคลกรุงไทย ดอกเบี้ยต่ำ วงเงินสูง เงินเดือนขั้นต่ำจ่ายไหว
 สร้างบ้านในฝัน สินเชื่อบ้านกรุงไทย ดอกเบี้ยต่ำ ผ่อนนานสูงสุด 40 ปี