เศรษฐกิจโลกยุคนี้ ถือได้ว่าเป็นเศรษฐกิจที่มาพร้อมกับวิกฤตโควิด บางประเทศหนักหน้าสาหัส ปัจจัยหลายอย่างก็แตกต่างกันออกไป แต่ที่แน่นอนคือติดลบกันถ้วนหน้าอย่างชัดเจน จึงทำให้ช่วงนี้การทำ “รีไฟแนนซ์บ้าน” (Refinance) จึงเป็นที่พึ่งพิงที่น่าจะเห็นผลได้อย่างชัดเจนที่สุด หลายคนมักจะได้ยินคำนี้บ่อยครั้ง โดยเฉพาะเมื่อผู้ที่กู้ซื้อบ้าน คอนโดมิเนียม หรืออสังหาริมทรัพย์อื่นๆ ที่มีความต้องการที่จะลดดอกเบี้ยจากการกู้ซื้อบ้านจากสถาบันการเงินหรือธนาคารเดิม โดยเป็นการย้ายการทำไฟแนนซ์บ้านไปสถาบันการเงินหรือธนาคารรายใหม่
เนื่องจากอัตราดอกเบี้ยสินเชื่อบ้านในช่วงแรก หรือ 3 ปีแรก จะมีอัตราที่ต่ำ จากนั้นจะเพิ่มขึ้นตามที่ธนาคารระบุไว้ ซึ่งจะเป็นลักษณะอัตราดอกเบี้ยลอยตัว (MLR) ขึ้นอยู่ตามดอกเบี้ยเงินกู้ในช่วงเวลานั้นๆ ดังนั้นผู้ที่กู้เงินเงินเพื่อซื้ออสังหาริมทรัพย์จึงนิยมรีไฟแนนซ์เพื่อให้มีอัตราดอกเบี้ยลดลง นอกจากนี้ผลพลอยได้คือ ยังได้เงินสดมาหมุนเวียนด้วย
“ ซึ่งคำถามที่ตามมาคือ ควรจะรีไฟแนนซ์ที่ธนาคารไหนดี ? ”
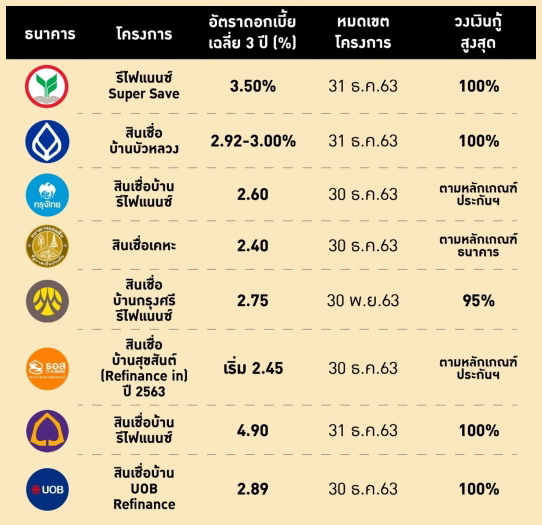
วันนี้เราจึงได้รวบรวมโครงการรีไฟแนนซ์ของแต่ละสถาบันการเงินมาเปรียบเทียบ
โดยทำการเปรียบเทียบข้อมูลของธนาคารต่างๆ ได้แก่ ธนาคารกสิกรไทย ธนาคารกรุงเทพ ธนาคารกรุงไทย ธนาคารออมสิน ธนาคารกรุงศรีอยุธยา ธนาคารอาคารสงเคราะห์ (ธอส.) ธนาคารไทยพาณิชย์ และธนาคารยูโอบี (UOB) ส่วนใหญ่ระยะเวลาของโครงการ ทั้งการอนุมัติและจัดทำนิติกรรมสัญญาจะต้องแล้วเสร็จภายใน สิ้นปี 2563
► ธนาคารกสิกรไทย
ในส่วนของธนาคารกสิกรไทย ได้ออกโครงการชื่อว่ารีไฟแนนซ์ Super Save โดยครอบคลุมหลักประกันทั้งทาวน์เฮ้าส์ บ้านเดี่ยว คอนโดมิเนียม และอาคารพาณิชย์ ระบุวงเงินกู้สูงสุด 100% ของมูลค่าหลักประกัน ซึ่งเป็นไปตามหลักเกณฑ์และเงื่อนไขธนาคาร ทั้งนี้ระยะเวลากู้สูงสุดไม่เกิน 30 ปี และอายุผู้กู้ต้องไม่เกิน 70%
โดยอัตราดอกเบี้ยนั้นเฉลี่ย 3 ปี อยู่ที่ 3.50% โดยปีที่ 1-3 เป็นอัตราดอกเบี้ยเงินกู้ขั้นต่ำที่ธนาคารเรียกเก็บจากลูกค้ารายย่อยชั้นดี หรือ MRR อยู่ที่ -2.47% โดยกำหนด MRR ไว้ที่ 5.97%
ทั้งนี้ผู้มีสิทธิ์จะต้องสมัครทำประกันคุ้มครองสินเชื่อ ส่วนประกันชีวิตจะสมัครหรือไม่ก็ได้ ซึ่งสิทธิพิเศษในช่วงนี้คือ รับส่วนลดจาก GrabFood มูลค่าสูงสุด 2,400 บาท
► ธนาคารกรุงเทพ
ด้านธนาคารกรุงเทพ ได้ออกสินเชื่อบ้านบัวหลวง วงเงินกู้สูงสุด 100% ของภาระหนี้คงเหลือ โดยการรีไฟแนนซ์จะได้รับวงเงินสินเชื่ออเนกประสงค์เพิ่มเติมได้ทั้งในรูปแบบเงินกู้หรือแบบโอดี หลักประกันคือ ที่ดินพร้อมสิ่งปลูกสร้างประเภทที่อยู่อาศัย ยกเว้นหลักประกันประเภทที่ดินเปล่าหรือสิทธิการเช่า โดยระยะเวลาผ่อนนานสุด 30 ปี หากเป็นพนักงานประจำสูงสุด 35 ปี แต่เมื่อรวมอายุและระยะเวลาผ่อนต้องไม่เกิน 65 ปี
ขณะที่อัตราดอกเบี้ยเฉลี่ย 3 ปี อยู่ที่ 2.92-3.00% ในกรณีที่แบบปกติและที่สมัครประกันชีวิตคุ้มครองเครดิต โฮมเฟิสต์ แต่หากเลือกฟรีค่าจดจำนองด้วย อัตราดอกเบี้ยเฉลี่ย 3 ปี จะอยู่ที่ 3.25-3.33%
► ธนาคารกรุงไทย
ส่วนธนาคารกรุงไทยได้ออกสินเชื่อบ้านรีไฟแนนซ์เช่นกัน ชูโปรโมชั่นอัตราดอกเบี้ยเริ่มต้น 0.75% ต่อปี ซึ่งเป็นดอกเบี้ยในปีที่ 1 หากดูดอกเบี้ยเฉลี่ย 3 ปี มีให้เลือกในรูปแบบทำประกัน และไม่ทำประกันคุ้มครองวงเงินสินเชื่อ และมีให้เลือก 3 รูปแบบ คือ
1.คงที่ 1 ปี ผ่อนล้านละ 1,000 บาท ในปีที่ 1 อัตราดอกเบี้ย 3 ปี เฉลี่ยอยู่ที่ 2.60-2.70% ต่อปี
2.คงที่ 3 ปี ผ่อนล้านละ 3,500 บาท ในปีที่ 1-3 อัตราดอกเบี้ย 3 ปี เฉลี่ยอยู่ที่ 2.60-2.70% ต่อปี
3.ลอยตัว อัตราดอกเบี้ย 3 ปี เฉลี่ยอยู่ที่ 2.50-2.60% ต่อปี
โดยหากเลือกแบบที่ฟรีค่าธรรมเนียมการจดจำนอง 1% อัตราดอกเบี้ยเฉลี่ย 3 ปี เริ่มตั้งแต่ 2.93-3.03% ต่อปี ซึ่งสามารถเข้าไปทดลองคำนวณได้ว่าจะสามารถกู้ได้เท่าไรได้ที่เว็บไซต์ https://krungthai.com/th/personal/loan/housing-loan/392 ด้วยการระบุรายได้ต่อเดือน ภาระจ่ายต่อเดือนประมาณ และผ่อนชำระ
► ธนาคารออมสิน
ธนาคารออมสิน ได้ออกผลิตภัณฑ์สินเชื่อเคหะ Home Loan อัตราดอกเบี้ยคงที่ เฉลี่ย 3 ปี อยู่ที่ 2.40% โดยชูโปรโมชั่นฟรีค่าธรรมเนียม 2 อย่าง ได้แก่ ค่านิติกรรมสัญญา และค่าบริการสินเชื่อ ในกรณีที่ไถ่ถอนจำนองจากสถาบันการเงินอื่น หรือรีไฟแนนซ์ เฉพาะโครงการพัฒนาอสังหาริมทรัพย์ มีให้เลือก 2 รูปแบบ ทั้งการทำประกันชีวิตเพื่อคุ้มครองวงเงินสินเชื่อ และไม่ทำประกัน ซึ่งในกรณีหลังอัตราดอกเบี้นเฉลี่ย 3 ปี อยู่ที่ 2.90%
► ธนาคารกรุงศรีอยุธยา
ด้านธนาคารกรุงศรีอยุธยา ออกสินเชื่อบ้านกรุงศรีรีไฟแนนซ์ ชูโปรโมชั่นวงเงินกู้สูงสุด 95% ของราคาประเมิน หากมีวงเงินเหลือกู้เพิ่มสินเชื่อกรุงศรีโฮมฟอร์แคชได้ โดยมีระยะผ่อนชำระได้นานสูงสุด 30 ปี โดยรวมระยะเวลาผ่อนชำระรวมกับอายุผู้กู้แล้วต้องไม่เกิน 65 ปี
โดยสินเชื่อนี้ครอบคลุมหลักประกันทั้งบ้านเดี่ยว บ้านแฝด ทาวน์เฮ้าส์ ทาวน์โฮม ห้องชุดพักอาศัย หากเป็นวงเงินกู้อนุมัติตั้งแต่ 1 ล้านบาท แต่ไม่ถึง 1.5 ล้านบาท อัตราดอกเบี้ยเฉลี่ย 3 ปี อยู่ที่ 2.90-3.30% ส่วนวงเงินกู้อนุมัติตั้งแต่ 1.5 ล้านบาทขึ้นไป อัตราดอกเบี้ยเฉลี่ย 3 ปี อยู่ที่ 2.75-3.10%
► ธนาคารอาคารสงเคราะห์
ธนาคารอาคารสงเคราะห์ (ธอส.) ได้ออกสินเชื่อบ้านสุขสันต์ (Refinance in) ปี 2563 โดยกำหนดคุณสมบัติทั้งลูกค้ารายย่อยทั่วไป ลูกค้ารายย่อยที่เป็นพนักงานหรือลูกจ้างธุรกิจเอกชนที่ทำข้อตกลง ความร่วมมือกับ ธอส. รวมถึงลูกค้าสวัสดิการไม่มีเงินฝาก
โดยวงเงินให้กู้ตามเกณฑ์หลักประกันและตามเกณฑ์รายได้ เป็นไปตามระเบียบปฏิบัติงานสินเชื่อของธนาคาร ระยะเวลาผ่อนไม่น้อยกว่า 3 ปี 6 เดือน และไม่เกิน 40 ปี โดยอายุผู้กู้รวมกับระยะเวลาที่ขอกู้ต้องไม่เกิน 70 ปี ซึ่งมีการระบุอัตราดอกเบี้ย เริ่มปีที่ 1 อยู่ที่ 2.45% ต่อปี เพิ่มขึ้นตามขั้นบันได
► ธนาคารไทยพาณิชย์
สำหรับธนาคารไทยพาณิชย์ (SCB) ก็มีสินเชื่อบ้านรีไฟแนนซ์ Happiness Begins at Home วงเงินกู้สูงสุด 100% ของราคาประเมินหลักประกัน เฉพาะกรณีบ้านหลังแรกเท่านั้น ซึ่งการอนุมัติวงเงินสินเชื่อเป็นไปตามที่ธนาคารกำหนด ผ่อนสูงสุด 30 ปี เมื่อรวมระยะเวลาผ่อนชำระรวมกับอายุผู้กู้แล้วต้องไม่เกิน 65 ปี
โดยอัตราดอกเบี้ยเฉลี่ย 3 ปี มีหลายรูปแบบให้เลือกหลายรูปแบบ ซึ่งอัตราดอกเบี้ยต่ำสุดอยู่ที่ 4.90% แต่จะต้องทำประกันชีวิตคุ้มครองสินเชื่อมากกว่า 70% ของวงเงินกู้ และต้องรีไฟแนนซ์จากสถาบันการเงินอื่น ต้องไม่เกินวงเงินสินเชื่อเคหะเท่ายอดหนี้เดิม
► ธนาคารยูโอบี (UOB)

ขณะที่ธนาคารยูโอบี ก็มีการออกผลิตภัณฑ์ UOB Refinance เป็นการรีไฟแนนซ์บ้าน พร้อมกู้เพิ่มได้ด้วย โดยอนุมัติวงเงินไม่เกิน 100% ของราคาประเมิน และ 85-90% สำหรับต่างจังหวัด วงเงินกู้สูงสุด 50 ล้านบาท เลือกผ่อนชำระเป็นรายเดือนได้นานสูงสุด 30 ปี
สำหรับอัตราดอกเบี้ยนั้น แยกเป้นการรีไฟแนนซ์ที่ไม่รวมวงเงินกู้เพิ่มอเนกประสงค์ ในส่วนนนี้อัตราดอกเบี้ยเฉลี่ย 3 ปี อยู่ใน 2.89% ต่อปี ซึ่งจะต้องมีการทำประกันชีวิตคุ้มครองวงเงินสินเชื่อ (MRTA) หากพ่วงวงเงินกู้เพิ่มอเนกประสงค์ อัตราดอกเบี้ยเฉลี่ย 3 ปี อยู่ที่ 5.50% ต่อปี ซึ่งจะต้องทำประกันชีวิตคุ้มครองวงเงินสินเชื่อด้วย
เกร็ดความรู้ การรีไฟแนนซ์ เพิ่มเติม 
ในปัจจุบันคุณคงหาสถาบันการเงินที่ให้อัตราดอกเบี้ยถูกกว่าสถาบันการเงินเดิมถึง 3-5% ได้ค่อนข้างยาก เพราะส่วนใหญ่จะอยู่ใกล้เคียงกัน ฉะนั้นหากคุณจะต้องเสียค่าใช้จ่ายในการรีไฟแนนซ์ทั้ง 6 ข้อข้างต้น คุณจะต้องจ่ายประมาณ 2.66-4.90% ซึ่งค่าใช้จ่ายหลักจะมาจากค่าปรับในการไถ่ถอนก่อนกำหนด และค่าประเมินราคาจึงเป็นไปไม่ได้เลยที่การรีไฟแนนซ์ครั้งนี้จะทำให้คุณนอนอมยิ้ม เพราะประหยัดค่าใช้จ่าย
แต่หากคุณเป็นลูกหนี้ที่ปลอดระยะต้องห้าม ต้นทุนในการรีไฟแนนซ์ของคุณจะต่ำมาก เพราะจะเสียค่าใช้จ่ายไม่ถึง 1% เพราะฉะนั้น ก็สามารถหาสถาบันการเงินที่ให้ดอกเบี้ยต่ำกว่าที่เดิมสัก 2-3% ก็เรียกได้ว่าคุ้มค่ากับการรีไฟแนนซ์ ลูกค้าสินเชื่อบ้านในปัจจุบันส่วนใหญ่น่าจะเสียดอกเบี้ยกันประมาณ 6% ถ้าใครจ่ายเกินกว่านี้ หรือแม้แต่คนที่จ่ายเกินกว่า 5% คงต้องเริ่มตั้งคำถามกับตัวเองได้แล้วว่าควรจะรีไฟแนนซ์เสียทีดีหรือไม่
ถ้าคุณมียอดหนี้คงเหลือ 1 ล้านบาท จ่ายดอกเบี้ยในอัตรา 6% ผ่อนชำระเดือนละประมาณ 10,000 บาท หากคุณรีไฟแนนซ์มาที่ดอกเบี้ยเฉลี่ย 3.5% คุณจะผ่อนต่อเดือนเหลือเพียง 7,500 บาท เท่ากับคุณประหยัดเดือนละ 2,500 บาท ปีละ 30,000 บาท กรณีที่เสียค่าใช้จ่ายในการรีไฟแนนซ์ 1%หรือ 10,000 บาท คุณคงต้องตอบคำถามนี้ได้ว่า เงิน 20,000 บาท ในระยะเวลา 1 ปีนั้น คุ้มหรือไม่กับค่าเสียเวลาในการดำเนินการ และในกรณีที่ต้องจ่ายค่าปรับให้สถาบันการเงินเดิมอีก 2% รวมเป็น 3% หรือ 30,000 บาท ก็คงไม่จำเป็นต้องเหนื่อยเพราะ คุณจะไม่ได้อะไรเลยนอกจากการรีไฟแนนซ์ เว้นแต่เป็นเหตุผลส่วนตัว
ท้ายที่สุดก่อนที่จะตัดสินใจ “ย้าย” ให้เดินเข้าไปหาสถาบันการเงินเดิม แล้วบอกเขาไปตรงๆ ว่า เราจะจากเขาไป แล้วต่อรองกับเขาอีกหน่อย ไม่แน่ว่าเราอาจจะได้เงื่อนไขที่ดีกว่า ถ้าเราเป็นลูกหนี้ดีมาตลอด นอกจากนี้ธนาคารที่กล่าวไปข้างบน ยังมีสถาบันการเงินอื่นๆ ที่ออกผลิตภัณฑ์สินเชื่อรีไฟแนนซ์ที่อยู่อาศัยเช่นกัน โดยมีข้อกำหนดของแต่ละธนาคารแตกต่างกันเช่นกัน
 ฝากประกาศใหม่
 สมัครสมาชิก
 เข้าระบบสมาชิก

 สำนักงาน


 ธอส.จัดสินเชื่อปลูกสร้างที่อยู่อาศัย บนที่ดินของตนเอง ปี 2569
 สินเชื่อกรุงไทยบ้านแลกเงิน วงเงินกู้สูงสุด 20 ล้าน ดอกเบี้ยคงที่ 3 ปี เริ่มต้นปีแรก 4.99% ต่อปี
 ธอส. "สินเชื่อบ้าน Premier Home" อัตราดอกเบี้ยปีแรกเพียง 1.79%
 สานฝันคนอยากมีบ้านกับสินเชื่อบ้านกรุงไทย ดอกเบี้ยบ้านต่ำ ผ่อนนาน
 รีไฟแนนซ์บ้าน ทางเลือกสำหรับคนฉลาดใช้เงินกับข้อเสนอสุดพิเศษจากกรุงไทย
 สินเชื่อบ้านดอกเบี้ยต่ำกรุงไทย มีบ้านไม่ใช่เรื่องยากเอาใจคนอยากมีบ้าน
 ปิดหนี้บ้านให้จบไว รีไฟแนนซ์บ้านกรุงไทย ดอกเบี้ยเริ่มต้น 1.99% ต่อปี
 สินเชื่อส่วนบุคคลกรุงไทย ดอกเบี้ยต่ำ วงเงินสูง เงินเดือนขั้นต่ำจ่ายไหว
 สร้างบ้านในฝัน สินเชื่อบ้านกรุงไทย ดอกเบี้ยต่ำ ผ่อนนานสูงสุด 40 ปี