ช่วงวิกฤติไวรัส ทำให้ขาดรายได้ ผ่อนปกติ หรือ พักหนี้ ต้องเลือกทำอย่างไหน
ผลกระทบจากการแพร่ระบาดของไวรัสโควิด 19 ทำให้รายได้ของประชาชนและธุรกิจปรับลดลง หลายธุรกิจต้องปิดกิจการ คนจำนวนไม่น้อย ตกงาน ขาดรายได้ โดยกลุ่มคนที่เดือดร้อนที่สุด คือ คนที่มีหนี้เพราะมีรายได้ลดลง ในขณะที่ยังมีค่างวดที่ต้องผ่อนชำระทุกเดือน
ช่วงนี้สถาบันการเงินจึงมีมาตรการผ่อนปรนการชำระหนี้เพื่อช่วยเหลือและลดภาระให้ประชาชนและธุรกิจในหลายรูปแบบ เช่น การพักชำระเงินต้น หรือการพักชำระดอกเบี้ย
บทความนี้จะให้คำตอบแก่ท่านผู้อ่านว่ามาตรการผ่อนปรนแต่ละวิธีหมายถึงอะไร และเมื่อจบช่วงผ่อนปรนแล้ว ยอดหนี้คงเหลือของแต่ละวิธีจะเป็นอย่างไร รวมทั้งถ้าต้องเลือกระหว่างผ่อนชำระตามปกติ หรือใช้มาตรการผ่อนปรน จะเลือกทางไหนดี

 การพักชำระเงินต้น
เริ่มจากวิธีที่ 1 “การพักชำระเงินต้น” หมายถึง การที่สถาบันการเงินผ่อนปรนให้ลูกหนี้ยังไม่ต้องชำระคืนเงินต้นตามเวลาที่กำหนดกันไว้ แต่ยังต้องชำระส่วนของดอกเบี้ยตามปกติ
ตัวอย่าง นาย ก. อาชีพขับรถแท็กซี่ กู้สินเชื่อบ้านโดยตกลงกับธนาคาร A ว่าจะผ่อนชำระค่างวดเดือนละ 10,000 บาท แบ่งเป็นส่วนที่ชำระคืนเงินต้น 4,000 บาท และส่วนของดอกเบี้ย 6,000 บาท การแพร่ระบาดของไวรัสโควิด 19 ทำให้นาย ก. มีรายได้ไม่พอที่จะชำระค่างวดผ่อนบ้านได้ทั้งหมด
ธนาคาร A จึงผ่อนปรนให้นาย ก. สามารถพักชำระเงินต้นเป็นระยะเวลา 6 เดือน หมายความว่า ในช่วงเดือนเมษายน - กันยายน 2563 ธนาคาร A ผ่อนปรนให้นาย ก. ยังไม่ต้องชำระค่างวดในส่วนที่ชำระคืนเงินต้น 4,000 บาท แต่ให้ชำระเฉพาะส่วนของดอกเบี้ย 6,000 บาท ทำให้จากเดิมที่นาย ก. ต้องชำระค่างวดเดือนละ 10,000 บาท จะเหลือเพียง 6,000 บาทในช่วง 6 เดือนนี้
ข้อดีของวิธีนี้ คือ แม้นาย ก. จะไม่สามารถชำระค่างวดได้ครบในช่วง 6 เดือนนี้ ธนาคาร A จะไม่ถือว่านาย ก. ผิดนัดชำระหนี้ ประวัติการผ่อนจ่ายชำระหนี้จะไม่เสีย และในขณะที่ยังมีความไม่แน่นอนว่าปัญหาการแพร่ระบาดของไวรัสโควิด 19 จะจบลงเมื่อใด หรือ นาย ก. จะกลับมามีรายได้มากเท่าเดิมหรือไม่ นาย ก. ก็จะมีเงินเหลืออีก 4,000 บาทเพิ่มเติมในแต่ละเดือน จากการพักชำระเงินต้นกับธนาคาร A ไว้ใช้สำหรับการดำรงชีพ

การพักชำระเงินต้น และดอกเบี้ย
สำหรับวิธีที่ 2 “การพักชำระเงินต้นและดอกเบี้ย” คือการที่สถาบันการเงินผ่อนปรนให้ลูกหนี้สามารถ “เลื่อนงวดการผ่อนชำระ” ทั้งในส่วนชำระคืนเงินต้นและส่วนของดอกเบี้ย ออกไประยะหนึ่ง เช่น 6 เดือน
ตัวอย่างเดิม นาย ก. คนขับรถแท็กซี่ กู้ซื้อบ้านแต่ครั้งนี้เป็นลูกค้าของธนาคาร B ซึ่งจากวิกฤตไวรัสโควิด 19 ธนาคาร B ผ่อนปรนให้นาย ก. สามารถเลื่อนงวดการผ่อนชำระออกไปได้ 6 เดือน ระหว่างเดือนเมษายน - กันยายน 2563
ถ้าจะอธิบายง่าย ๆ มาตรการนี้ คือ การเลื่อน “วันครบกำหนดชำระ” ค่างวดออกไป ซึ่งแม้นาย ก. จะไม่สามารถจ่ายค่างวดผ่อนบ้าน 10,000 บาทได้ ก็จะไม่ถือเป็นการผิดนัดชำระหนี้ และไม่เสียประวัติในฐานข้อมูลเครดิตบูโร นอกจากนี้ ข้อดีอีกประการ คือ ในช่วง 6 เดือนนี้ที่สถานการณ์ยังไม่แน่นอน นาย ก. ก็จะมีเงินเหลือ 10,000 บาทเพิ่มเติม จากการที่ “ยังไม่ต้องชำระค่างวด” ไว้เป็นสภาพคล่องใช้สำหรับดำรงชีพ
อย่างไรก็ดี การที่ธนาคาร B ผ่อนปรนให้นาย ก. “ยังไม่ต้องชำระค่างวด” ไม่ได้หมายความว่าจะยกหนี้ส่วนที่เหลือให้ เพียงแค่บอกว่า “ยังไม่ต้องชำระคืนในช่วงนี้” โดยในช่วงผ่อนปรนนี้ ดอกเบี้ยก็ยังคงเดินต่อไป

เปรียบเทียบภาระทางการเงินภายใต้ทางเลือกต่าง ๆ
คราวนี้ลองเปรียบเทียบว่าหลังจากเหตุการณ์ผ่านไป 6 เดือน ภายใต้ทางเลือกต่าง ๆ ภาระทางการเงินในแต่ละกรณีจะเป็นอย่างไร
สมมติว่า ณ สิ้นเดือนมีนาคม เรามีภาระหนี้คงค้างอยู่ที่ 1,000,000 บาท และต้องผ่อนชำระเดือนละ 10,000 บาท แบ่งเป็นส่วนที่ชำระคืนเงินต้น 4,000 บาท และส่วนของดอกเบี้ย 6,000 บาท
กรณีที่ 1 : “ผ่อนชำระปกติ” หรือจ่าย 10,000 บาท ทุกเดือน
6 เดือนต่อมา ภาระหนี้จะลดลงเหลือ 976,000 บาท คิดจาก 1,000,000 บาท - 24,000 บาท (หักส่วนที่ชำระคืนเงินต้นเดือนละ 4,000 บาท x 6 เดือน)
กรณีที่ 2 : “พักชำระเงินต้น” เป็นเวลา 6 เดือน จ่ายเฉพาะดอกเบี้ยเดือนละ 6,000 บาท ซึ่งช่วงนี้เจ้าหนี้อนุโลมและไม่ถือว่าเป็นการผิดนัดชำระหนี้
6 เดือนต่อมา ภาระหนี้จะอยู่ที่ 1,000,000 บาท เท่ากับยอดหนี้ ณ สิ้นเดือนมีนาคม
กรณีที่ 3: “พักชำระเงินต้นและดอกเบี้ย” หรือเลื่อนงวดการผ่อนชำระออกไปก่อน ซึ่งช่วงนี้เจ้าหนี้อนุโลมและไม่ถือว่าเป็นการผิดนัดชำระหนี้
6 เดือนต่อมา ภาระหนี้จะเพิ่มขึ้นมาอยู่ที่ 1,036,000 บาท คิดจาก 1,000,000 บาท + 36,000 บาท (ส่วนที่เป็นดอกเบี้ยเดือนละ 6,000 บาท x 6 เดือน)
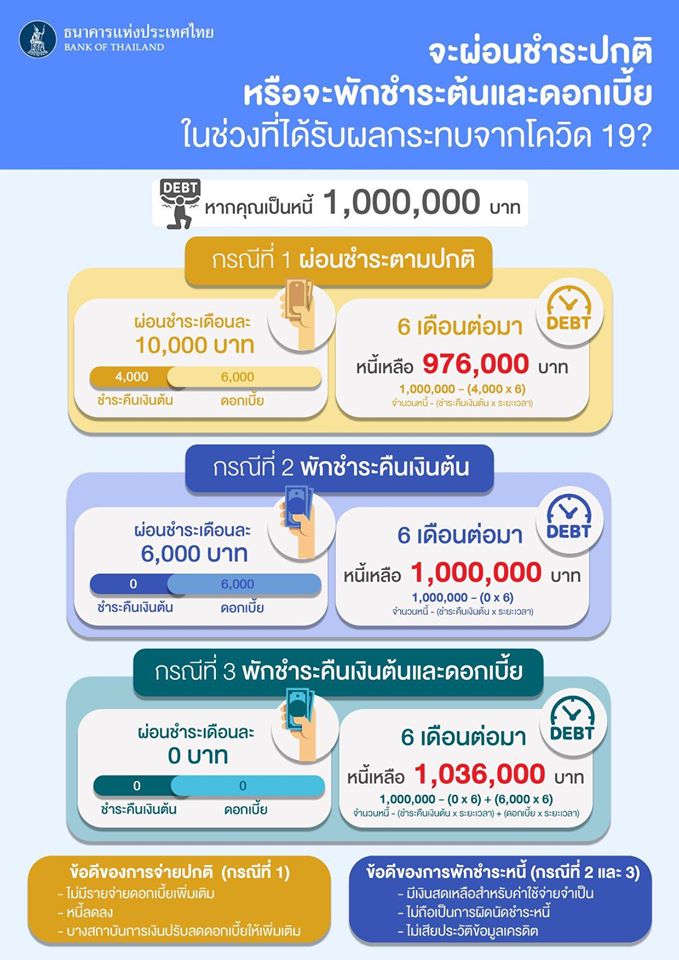
โดยสรุปแล้ว มาตรการผ่อนปรนให้สามารถพักหรือเลื่อนชำระหนี้ก็เพื่อช่วยเหลือประชาชนซึ่งได้รับผลกระทบจากไวรัสโควิด 19 ที่ไม่สามารถชำระค่างวดได้เต็มตามสัญญา โดยยังไม่ถือว่าผิดนัดชำระหนี้ และไม่ทำให้เสียประวัติการผ่อนชำระในฐานข้อมูลเครดิตบูโร นอกจากนี้ ในช่วงที่ผ่อนปรนประชาชนจะมีสภาพคล่องไว้สำหรับใช้จ่ายเพิ่มเติม
อย่างไรก็ดี การผ่อนปรน คือ การเลื่อนกำหนดชำระหนี้ออกไป ภาระหนี้จะยังคงอยู่และในช่วงที่ผ่อนปรน ดอกเบี้ยยังเดินอยู่ ซึ่งแต่ละคนอาจได้รับผลกระทบแตกต่างกันและสามารถเลือกวิธีผ่อนชำระที่เหมาะสมกับรายได้และเงินในกระเป๋าสตางค์ของตัวเองได้
ถ้าท่านอยู่ในกลุ่มที่ยังพอมีศักยภาพ อาจเลือกชำระตามปกติเพราะจะช่วยให้ไม่ต้องจ่ายดอกเบี้ยเพิ่มเติม หนี้ไม่เพิ่ม และบางธนาคารให้สิทธิพิเศษปรับลดดอกเบี้ยเพิ่มเติม แต่สำหรับท่านที่ได้รับผลกระทบ มีสภาพคล่องไม่พอ แนวทางการเลื่อนหรือพักชำระหนี้ก็จะเป็นทางออกหนึ่งสำหรับช่วงนี้

มาตรการขั้นต่ำ สามารถผ่อนปรนได้เพิ่ม
อย่างไรก็ดี มาตรการช่วยเหลือที่สถาบันการเงินประกาศเป็นเพียงมาตรการช่วยเหลือขั้นต่ำของแต่ละแห่งเท่านั้น ลูกหนี้ยังสามารถเจรจากับสถาบันการเงินให้ยืดหยุ่นหรือผ่อนปรนเพิ่มเติมได้ในหลายรูปแบบ ถ้าเห็นว่ายังผ่อนชำระไม่ไหว เช่น
ขอให้ลดอัตราดอกเบี้ยเพิ่มเติม จากตัวอย่างเดิม ธนาคาร A ผ่อนปรนโดยมี “มาตรการพักชำระเงินต้น” แต่ก็ยังต้องจ่ายดอกเบี้ยเดือนละ 6,000 บาท (หรือร้อยละ 7.2 ต่อปี) ถ้านาย ก. ยังจ่ายไม่ไหว สามารถขอให้ธนาคารพิจารณาปรับลดอัตราดอกเบี้ยเพิ่มเติม ซึ่งจะช่วยให้ยอดที่ต้องชำระลดลง เช่น ถ้าลดดอกเบี้ยลงเหลือร้อยละ 5 จะทำให้นาย ก. ชำระดอกเบี้ยน้อยลงเหลือเพียง 4,167 บาท
สำหรับกรณีหนี้บัตรเครดิตและบัตรกดเงินสด ที่ปกติจะคิดอัตราดอกเบี้ยร้อยละ 18 หรือ 28 นอกจากมาตรการลดอัตราผ่อนชำระขั้นต่ำ ลูกหนี้ที่มีประวัติผ่อนชำระดี สามารถขอให้สถาบันการเงินเปลี่ยนหนี้บัตรที่เดิมต้องจ่ายดอกเบี้ยแพงมาเป็นสินเชื่อระยะสั้น (term loan) ซึ่งอัตราดอกเบี้ยจะถูกลงมาก เช่นเหลือเพียงร้อยละ 12 นอกจากนี้ ลูกหนี้ยังสามารถขอรีไฟแนนซ์ (refinance) หนี้บัตรไปที่สถาบันการเงินอื่นที่อัตราดอกเบี้ยต่ำกว่า เช่น ปัจจุบันธนาคารออมสินมีข้อเสนอรีไฟแนนซ์บัตรดี ซึ่งคิดอัตราดอกเบี้ยเพียงร้อยละ 8.50 - 10.50
สำหรับประชาชนที่มีปัญหาไม่สามารถติดต่อสถาบันการเงินได้ในช่วงนี้ เนื่องจากอาจมีคนติดต่อเข้าไปมาก หรือยังไม่สามารถหาข้อตกลงร่วมกัน ศูนย์คุ้มครองบริการทางการเงิน (ศคง.) ธนาคารแห่งประเทศไทย ยินดีให้คำปรึกษา
โดยสามารถโทรติดต่อได้ที่หมายเลขโทรศัพท์ 1213
ในวันจันทร์ – วันศุกร์ เวลา 08.30 - 16.30 น.
นอกจากนี้ ศคง. ได้เปิดช่องทาง “ ทางด่วนแก้หนี้ ” เพื่อเป็นช่องทางเสริมสำหรับประชาชน
และธุรกิจที่ต้องการปรับปรุงโครงสร้างหนี้ ให้สามารถแจ้งความต้องการไปที่
สถาบันการเงินผ่านทางเว็บไซต์ www.1213.or.th ได้ตลอด 24 ชั่วโมง
เราจะปรับโครงสร้างหนี้ร่วมกัน เพื่อสู้ภัยเศรษฐกิจจากโควิด 19
 ฝากประกาศใหม่
 สมัครสมาชิก
 เข้าระบบสมาชิก

 สำนักงาน


 ธอส.จัดสินเชื่อปลูกสร้างที่อยู่อาศัย บนที่ดินของตนเอง ปี 2569
 สินเชื่อกรุงไทยบ้านแลกเงิน วงเงินกู้สูงสุด 20 ล้าน ดอกเบี้ยคงที่ 3 ปี เริ่มต้นปีแรก 4.99% ต่อปี
 ธอส. "สินเชื่อบ้าน Premier Home" อัตราดอกเบี้ยปีแรกเพียง 1.79%
 สานฝันคนอยากมีบ้านกับสินเชื่อบ้านกรุงไทย ดอกเบี้ยบ้านต่ำ ผ่อนนาน
 รีไฟแนนซ์บ้าน ทางเลือกสำหรับคนฉลาดใช้เงินกับข้อเสนอสุดพิเศษจากกรุงไทย
 สินเชื่อบ้านดอกเบี้ยต่ำกรุงไทย มีบ้านไม่ใช่เรื่องยากเอาใจคนอยากมีบ้าน
 ปิดหนี้บ้านให้จบไว รีไฟแนนซ์บ้านกรุงไทย ดอกเบี้ยเริ่มต้น 1.99% ต่อปี
 สินเชื่อส่วนบุคคลกรุงไทย ดอกเบี้ยต่ำ วงเงินสูง เงินเดือนขั้นต่ำจ่ายไหว
 สร้างบ้านในฝัน สินเชื่อบ้านกรุงไทย ดอกเบี้ยต่ำ ผ่อนนานสูงสุด 40 ปี