ลูกหนี้หลายคนเมื่อเริ่มประสบปัญหาในการผ่อนชะระหนี้เงินกู้เพื่อ ที่อยู่อาศัย ก็จะเริ่มมีความคิดว่าปล่อยให้ธนาคารยึดไปจะดีกว่า แต่หาทราบไม่ว่าเป็นการคิดผิดอย่างมหันต์ เพราะนอกจากท่านจะเสียบ้านของท่านไปแล้ว ท่านอาจจะเสียทรัพย์สินอื่นๆ ของท่านอีกด้วย
หลายคนคิดว่าถ้าไม่ผ่อนต่อ ก็ปล่อยให้ธนาคารยึดไป ก็ไม่น่าจะมีปัญหาอะไร เพราะคิดว่าธนาคารยึดแล้วก็จบ แต่ความจริงแล้วธนาคารเขาดำเนินธุรกิจ การดำเนินงานต่างๆเขาต้องแสวงหากำไร การยึดบ้านของท่านไปเฉยๆ จึงไม่ใช่วิธีการที่ธนาคารจะดำเนินการตามที่ท่านคิด หากท่านกำลังมีปัญหาทางด้านการเงินจึงแนะนำว่าควรไปติดต่อธนาคารดีกว่า
เพราะหากท่านไม่ผ่อนชำระเงินต่อ ไม่ใช่ว่าธนาคารจะยึดบ้านในทันที เนื่องจากบ้านยังเป็นกรรมสิทธิของท่านอยู่ ธนาคารจึงต้องทำการฟ้องร้องบังคับจำนองก่อน เพื่อขอต่อศาลให้มีการขายทอดตลาด เพื่อชำระหนี้ที่มีต่อธนาคาร หากเงินเหลือจะคืนกลับมาให้ท่าน
ฟังแล้วดูดีเพราะท่านอาจจะคิดว่าผ่อนไปเยอะแล้ว น่าจะมีเงินเหลือตกมาถึงมาท่าน แต่จริงๆแล้วท่านกำลังหลงผิดไปอีกประเด็
ธนาคารจะไม่ฟ้องร้องในเร็ววัน
หลังจากที่ท่านผิดนัดชำระหนี้เงินกู้ ธนาคารก็จะเริ่มส่งจดหมายเตือน หากครบ 3 เดือนธนาคารก็จะกลับมาคิดดอกเบี้ยสูงสุดที่ระบุไว้ในสัญญา ซึ่งเรียกว่าอัตราดอกเบี้ยเมื่อมีการผิดนัดชำระหนี้ ซึ่งจะอยู่ที่ 15% ต่อปี
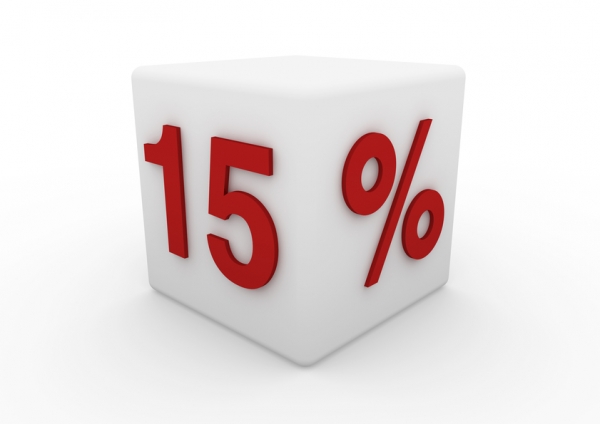
นั่นแสดงว่าจากเดิมที่ท่านเคยผ่อนอยู่ที่อัตราดอกเบี้ยส่วนลดตามโปรโม ชั่นต่างๆ เช่น 4% หรือ 6% ต่อปี จะกลายเป็น 15% ต่อปีในทันที อัตราดอกเบี้ยในระดับนี้หากปล่อยไว้เพียง 5 ปี ดอกเบี้ยจะที่เพิ่มขึ้นจะเท่ากับเงินต้นพอดี นั่นแสดงว่าหากท่านเป็นหนี้ 1 ล้านบาท ผ่านไปห้าปี ท่านจะมีดอกเบี้ยที่ต้องเสียเพิ่มอีก 1 ล้านบาท เท่ากับจะเป็นหนี้ 2 ล้านบาท นี่ยังไม่รวมค่าทวงถาม ค่าปรับอื่นๆ ที่ตามมาด้วย
ตัวอย่าง เงินต้น 1 ล้านบาท อัตราดอกเบี้ย 15 %
สิ้นปีที่ 1 ท่านจะมีหนี้สินเงินต้นพร้อมดอกเบี้ย 1,150,000 บาท
สิ้นปีที่ 2 ท่านจะมีหนี้สินเงินต้นพร้อมดอกเบี้ย 1,322,500 บาท
สิ้นปีที่ 3 ท่านจะมีหนี้สินเงินต้นพร้อมดอกเบี้ย 1,520,875 บาท
สิ้นปีที่ 4 ท่านจะมีหนี้สินเงินต้นพร้อมดอกเบี้ย 1,749,006 บาท
สิ้นปีที่ 5 ท่านจะมีหนี้สินเงินต้นพร้อมดอกเบี้ย 2,011,357 บาท
จะเห็นได้ว่าในระหว่าง 5 ปีนั้นหากท่านไม่ผ่อนชำระอะไรเลย อัตราดอกเบี้ยจะวิ่งเร็วมาก และเนื่องจากอายุความของคดีนี้คือ 10 ปี ธนาคารจึงจะยังไม่ฟ้องในทันที แต่จะปล่อยให้ดอกเบี้ย และค่าปรับเพิ่มไปเรื่อยๆ แล้วถึงจะค่อยฟ้องบังคับจำนอง ขายทอดตลาด เงินที่ขายทรัพย์ทั้งหมดก็คงไม่พอชำระหนี้ของท่าน ธนาคารก็จะสืบทรัพย์สินอื่นๆของท่าน เพื่อฟ้องร้องยึดทรัพย์ต่อไป และสุดท้ายก็จะฟ้องล้มละลาย
หลายท่านที่คิดว่ากู้เงินมาแล้ว ผ่อนไปแล้ว ถ้าผ่อนไม่ไหวก็ปล่อยให้ยึดไปนั้น จึงเจ็บตัวกันมานักต่อนักแล้ว ตัวอย่างมีให้พบเห็นโดยทั่วไป
ถ้ายังนึกภาพไม่ออกลองศึกษาตัวอย่างต่อไปนี้ดู
นาย ก กู้เงินมา 1,000,000 บาท โดยมีบ้านเป็นหลักทรัพย์ค้ำประกันการกู้เงินที่มีมูลค่าตลาดในตอนนั้น 1,200,000 บาท
ผ่านมาหลายปี นาย ก ก็ผ่อนชำระไปจนเหลือเงินต้น 500,000 บาท ซึ่งจะเสียดอกเบี้ยไปแล้วประมาณ 300,000 บาท เท่ากับผ่อนเงินไปแล้วราวๆ 800,000 บาท
ต่อมา นาย ก มีปัญหาทางการเงิน แล้วหยุดผ่อนทั้งเงินต้นและดอกเบี้ยไปเฉยๆ คาดหวังว่าธนาคารจะยึดบ้านไปขายทอดตลาด ขายได้ซัก 800,000 บาทก็ถือว่ายังคุ้ม ยังได้เงินคืนมาตั้ง 300,000 แม้จะผ่อนไปเฉียดล้านแล้วก็ตาม
แต่ถือเป็นการคิดที่ผิดพลาดเป็นอย่างยิ่ง เพราะธนาคารเจ้าหนี้เงินกู้จะไม่ฟ้องร้องในทันที แต่จะปล่อยให้ดอกเบี้ยวิ่งไปเรื่อยที่อัตราผิดนัดชำระหนี้ เนื่องจากธนาคารไม่ใช่องค์กรการกุศล เขาก็ต้องแสวงหากำไรของเขา จากตัวอย่างข้างต้นเมื่อผ่านไป 5 ปี หนี้เงินกู้ที่เดิมเคยอยู่ที่ 500,000 บาท ก็จะกลับมาเป็น 1,000,000 บาท
ถึงจุดนี้ธนาคารอาจจะเพิ่งจะเริ่มขยับฟ้องบังคับจำนอง ซึ่งก็จะใช้ระยะเวลาหนึ่ง หากลูกหนี้ไม่โผล่ไฟศาลเลย ธนาคารก็มักจะกลายเป็นผู้ชนะคดีด้วยยอดเงินหนี้สินตามที่ธนาคารเสนอ เพราะไม่มีใครไปโต้แย้ง นาย ก ก็จะกลับกลายมาเป็นหนี้ที่ 1,000,000 บาททันที
หลังจากมีการขายทอดตลาดบ้านของนาย ก ที่อาจจะด้วยภาวะราคาตลาดและการเสื่อมสภาพ สมมุติขายไปได้ที่ 800,000 บาท ซึ่งก็จะพบว่าไม่พอชำระหนี้กับธนาคารที่มียอดเงินอยู่ที่ 1,000,000 บาท ทางธนาคารก็จะเริ่มสืบทรัพย์ของนาย ก ว่ามีบ้านที่ดินรถยนต์หรือเงินสดที่ไหนอีกหรือไม่ ที่จะยึดมาชำระหนี้สินให้หมด ระหว่างนี้ก็มีการคิดดอกเบี้ยหนี้สินที่คงค้างนี้ต่อไปอีกด้วย
และหากลูกหนี้ที่เป็นบุคคลทั่วไปมีหนี้สินเกิน 1 ล้านบาท ก็จะถูกฟ้องล้มละได้ นั่นแสดงว่ากลุ่มคนที่ซื้อบ้านในราคา สองล้านบาท แล้วผ่อนไปไม่ถึงครึ่ง ก็จะมีสิทธิโดนฟ้องล้มละลายได้ เพราะดอกเบี้ยผิดนัดชำระหนี้เงินกู้รวมเงินต้นอาจจะวิ่งไปที่ 3 ล้านบาท ขายบ้านได้ 2 ล้าน ก็ยังเป็นหนี้อยู่อีก 1 ล้านบาท เป็นต้น
แนวทางแก้ไข
หากท่านกู้เงินแล้วจำนองบ้าน เป็นประกัน แล้วมีปัญหาการผ่อนชำระหนี้ ควรเข้าไปปรึกษาธนาคารเจ้าหนี้ เพื่อหาทางออกเช่น การประนอมหนี้ซึ่งก็คือการหาทางออกโดยการผ่อนชำระต่อเดือนน้อยลง หรือการยึดระยะเวลาชำระหนี้ออกไป
วิธีการที่จะจัดการหนี้สินของท่านให้เร็วที่สุดเป็นไปได้หลายวิธีด้วยกันดังนี้คือ

1. ประกาศขายบ้านให้เร็วที่สุด
โดยอย่าไปคิดถึงกำไร เพราะทุกวันที่ผ่านไปคือดอกเบี้ยที่จะมาทับถมท่าน พยายามขายในราคาที่จะทำให้ปลดหนี้โดยเร็ว อย่าคำนึงถึงว่ามันจะขาดทุนเพราะท่านผ่อนชำระไปเยอะแล้ว เพราะไม่มีประโยชน์อันใด คนซื้อต้องการซื้อบ้านราคาถูกที่ต้องแลกกับการปวดหัว ดำเนินการเรื่องเงินๆทองแทนคุณ วิธีการคือ เมื่อได้ผู้ซื้อแล้วให้นำผู้ซื้อไปติดต่อเจ้าหนี้ซึ่งจะมีวิธีการดำเนินงาน ที่รวดเร็ว และถูกต้องที่สุด

2. เจรจาประนอมหนี้
หากท่านยังพอมีกำลังทรัพย์ผ่อนได้อยู่บ้าง ก็ให้ไปติดต่อเจ้าหนี้เพื่อเจรจาประนอมหนี้ ดีกว่าจะปล่อยให้ดอกเบี้ยอัตราผิดนัดทับถมคุณ โดยอาจจะมีการลดเงินผ่อนในแต่ละงวดลง พร้อมๆกับยืดระยะเวลาชำระหนี้ให้นานขึ้น
3. โอนทรัพย์ชำระหนี้
ติดต่อธนาคารเพื่อขอตีราคาทรัพย์ชำระหนี้ วิธีการนี้ธนาคารอาจจะไม่อยากดำเนินการ แต่เป็นวิธีที่สามารถทำได้ หากธนาคารอิดออดก็ให้ทำหนังสือแจ้งไปยังธนาคารแห่งประเทศไทย เพื่อให้ธนาคารตอบว่าเหตุผลใดจึงทำไม่ได้ อย่าหลงเชื่อธนาคารว่าจะทำไม่ได้ เพราะกรณีนี้ธนาคารมักจะเสียเปรียบและไม่อยากดำเนินการให้คุณ
 ฝากประกาศใหม่
 สมัครสมาชิก
 เข้าระบบสมาชิก

 สำนักงาน




 สานฝันคนอยากมีบ้านกับสินเชื่อบ้านกรุงไทย ดอกเบี้ยบ้านต่ำ ผ่อนนาน
 รีไฟแนนซ์บ้าน ทางเลือกสำหรับคนฉลาดใช้เงินกับข้อเสนอสุดพิเศษจากกรุงไทย
 สินเชื่อบ้านดอกเบี้ยต่ำกรุงไทย มีบ้านไม่ใช่เรื่องยากเอาใจคนอยากมีบ้าน
 ปิดหนี้บ้านให้จบไว รีไฟแนนซ์บ้านกรุงไทย ดอกเบี้ยเริ่มต้น 1.99% ต่อปี
 สินเชื่อส่วนบุคคลกรุงไทย ดอกเบี้ยต่ำ วงเงินสูง เงินเดือนขั้นต่ำจ่ายไหว
 สร้างบ้านในฝัน สินเชื่อบ้านกรุงไทย ดอกเบี้ยต่ำ ผ่อนนานสูงสุด 40 ปี
 สินเชื่อรีไฟแนนซ์บ้านกรุงไทย ดอกเบี้ยคงที่ 3 ปี เริ่มต้นเพียง 1.99%
 สินเชื่อรีไฟแนนซ์บ้านกรุงไทย วงเงินสูงสุด 100% ดอกเบี้ยเริ่ม 1.99%
 สานฝันคนอยากมีบ้าน สินเชื่อบ้านกรุงไทย ดอกเบี้ยต่ำ ผ่อนนาน 40 ปี